Fundamenta Otthontervező Lakásszámla
A Fundamenta Otthontervező Lakásszámla egy lakáscélú megtakarítási konstrukció, amelyhez kedvező hitelkamatú lakáshitel vehető fel a megtakarítási idő végén. A lakásszámla előnye, hogy a havonta fizetett megtakarításokra betéti kamat és Kamatbónusz jár, ez az összeg pedig fix kamatozású lakáskölcsönnel egészíthető ki.
Most számlanyitási díj nélkül indíthatod el lakásszámládal Első Lépés vagy Könnyű Start akcióinkkal.
Miért éri meg az Otthontervező Lakásszámlát választani?
- Az Otthontervező Lakásszámlával évente 5% Kamatbónuszt kaphatsz a megtakarítási évben elhelyezett megtakarításaidra.
- EBKM havi 20.000 forint megtakarítás mellett 0,23 – 0,67% Kamatbónusszal, akció nélkül.1
- EBKM havi 100.000 forint megtakarítás mellett 0,34 – 1,04% Kamatbónusszal, akció nélkül.1
- A megtakarítási idő lejártakor fix és alacsony, hitelkamatú lakáskölcsönnel egészíthető ki.
- A Lakáskölcsön kamata 2,85 % (referencia THM Kamatbónusszal 4,87% ).2
- Első Lépés vagy Könnyű Start akcióinkkal most elengedjük a számlanyitási díjat.
- Tervezhető és biztonságos megtakarítási forma (az elhelyezett betét az OBA által biztosított).
- Számos lakáscélra felhasználható, saját vagy közeli hozzátartozók lakás-előtakarékossági szerződései akár egy ingatlan vásárlására, felújítására is igénybe vehetők.
- A lakásszámla személyre szabható: választható futamidő és havi megtakarítási összeg – akár 100.000 forintot is félretehet havonta! Ennek köszönhetően 50 millió forint szerződéses összeg is elérhető egy lakás -előtakarékossági szerződéssel.
Hogyan veheted igénybe a kedvezményes számlanyitást?
Indítsd el most Otthontervező Lakásszámládat Első Lépés vagy Könnyű Start akcióinkkal, mi pedig elengedjük a számlanyitási díjat az akciós feltételek teljesítése esetén.
- Első Lépés akciónkat azoknak ajánljuk, akiknek a kényelem a fontos. A szerződés aláírását követően befizeted az első évre esedékes megtakarítási összeget, és további teendőd nincs is az akció igénybevétele érdekében. A második megtakarítási évtől kezdve te döntöd el, hogy havi rendszereséggel fizetsz vagy egy összegben teljesíted az egész évre esedékes megtakarítási összeget.
- Könnyű Start akciónk neked szól, ha mindössze egy havi megtakarítás befizetésével szeretnél elindulni a lakásálmaid megvalósításához vezető úton, amennyiben MBH-s számlával rendelkezel.
Melyek a kedvezményes számlanyitás feltételei?
Az Otthontervező Lakásszámlához a Könnyű Start és Első lépés akciók bármelyikével igénybe vehető a számlanyitási díj elengedésére vonatkozó kedvezmény.
Könnyű Start akció feltételei:
- Válassz legalább 30.000 Ft összegű havi megtakarítást.
- Fontos, hogy rendelkezz az MBH Bank Nyrt.-nél az alább felsorolt bankszámla csomagok egyikével (akár újat is nyithatsz, akár meglévő számládat is elfogadjuk, vagy ha más számlacsomagod van az MBH Banknál, akkor az is megfelelő, ha 15 napon belül számlacsomagot váltasz).
- MBH Kedvezmény
- MBH Kedvezmény Plusz
- MBH Extra
- MBH Partner Plusz
- MBH Kiemelt Partner
- MBH Diák
- MBH Prémium
- MBH Pillér
- MBH Panoráma
- MBH Menedzser
- MBH Fix Nulla
- MBH Tripla
- MBH Tripla Pro
- MBH Tripla Max
- MBH Tripla Max Plusz
- MBH Tripla Sky
- bármely MBH Társasházi bankszámla
Az MBH Duna Bank Zrt.-nél vezetett:
- Bázis
- Stabil S
- Stabil M
- Stabil L
Kérjük, hogy a megtakarításaidat a fenti, MBH Banknál vezetett bankszámláról teljesítsd.
Első Lépés akció feltételei:
- Válassz legalább 40.000 Ft összegű havi megtakarítást.
- Az első megtakarítási évben esedékes megtakarítást egyösszegben fizesd be.
Az akciókat bárki igénybe veheti: természetes személy ügyfeleink vagy jogi és egyéb jogi személyek (például társasházak, lakásszövetkezetek)
Első Lépés és Könnyű Start akcióink 2025. március 21. napjától 2026. december 09. napjáig érhetők el. Az akciók részletes feltételeiről itt tájékozódhatsz.
A részletes feltételeket a mindenkor hatályos Akciós hirdetmény tartalmazza
A megtakarítási idő végén fix és alacsony kamattal igényelhetsz lakáskölcsönt, amivel kiegészítheted az addig gyűjtött megtakarításaidat. Amennyiben a megtakarítási idő lejárta előtt lenne szükséged a szerződéses összegre, akkor az azonnali áthidaló szakaszban 7,50%-os kamattal igényelhetsz lakáshitelt, ami a lakáskölcsön szakaszban 2,85%-ra csökken (THM: 8,93%)3,4
Az Otthontervező Lakásszámla esetén lehetőséged van havonta, szerződésenként maximum 100.000 forintot megtakarítani, ezzel is maximalizálva a Kamatbónusz összegét. A 100.000 forintos havi megtakarítás esetén a szerződéses összeg 50 millió forint. Amennyiben 50 millió forint feletti hitelösszegre van szükséged lakásálmaid megvalósításához, lehetőséged van egyszerre több szerződést is kötni, ezáltal többszörösen igénybe tudod venni a Kamatbónusz nyújtotta előnyöket is.
Lakáshiteleink minden esetben előre rögzített törlesztő-részletekkel rendelkeznek4 kedvező, fix kamatozású forint alapú lakáshitelek, amelyekről bővebben
ezen az oldalon tájékozódhatsz.
Milyen módozatai vannak az Otthontervező Lakásszámlának?
A terveidhez igazodó lakástakarék konstrukciónak köszönhetően igényeid szerint dönthetsz a négy megtakarítási idő (58, 80, 125, 159, 199 hónap) közül annak megfelelően, hogy mikor szeretnéd otthonoddal kapcsolatos terveidet megvalósítani.
A megtakarítás már havi 20.000 forinttól elindítható, de választhatsz akár havi 100.000 forintos összeget is.
Példa a legrövidebb futamidőre
| Megtakarítási idő | Havi megtakarítás | Felhasználható szerződéses összeg | Teljes megtakarítás a futamidő végén | EBKM Kamatbónusszal | Forint alapú lakáskölcsön esetén THM |
| 58 hónap | 20.000 Ft | 2.500.000 Ft | 1.220.525 Ft | 0,67% | 6,07% |
| 58 hónap | 100.000 Ft | 12.500.000 Ft | 6.104.583 Ft | 1,04% | 3,49% |
Példa a leghosszabb futamidőre
| Megtakarítási idő | Havi megtakarítás | Felhasználható szerződéses összeg | Teljes megtakarítás a futamidő végén | EBKM Kamatbónusszal | Forint alapú lakáskölcsön esetén THM |
| 199 hónap | 20.000 Ft | 10.000.000 Ft | 4.212.398 Ft | 0,23% | 3,15% |
| 199 hónap | 100.000 Ft | 50.000.000 Ft | 21.063.944 Ft | 0,34% | 2,93% |
Új lakásszámla megkötésének feltétele a szerződéses összeg 1%-ának megfelelő számlanyitási díj befizetése. Ha igénybe szeretnéd venni a kedvezményes számlanyitást biztosító akciós ajánlatunkat, akkor a Könnyű Start akció esetében erre havi 30.000 forintos megtakarítás, míg az Első Lépés akció esetén havi 40.000 forintos megtakarítás felett van lehetőséged.
Hogyan épül fel az Otthontervező Lakásszámla?
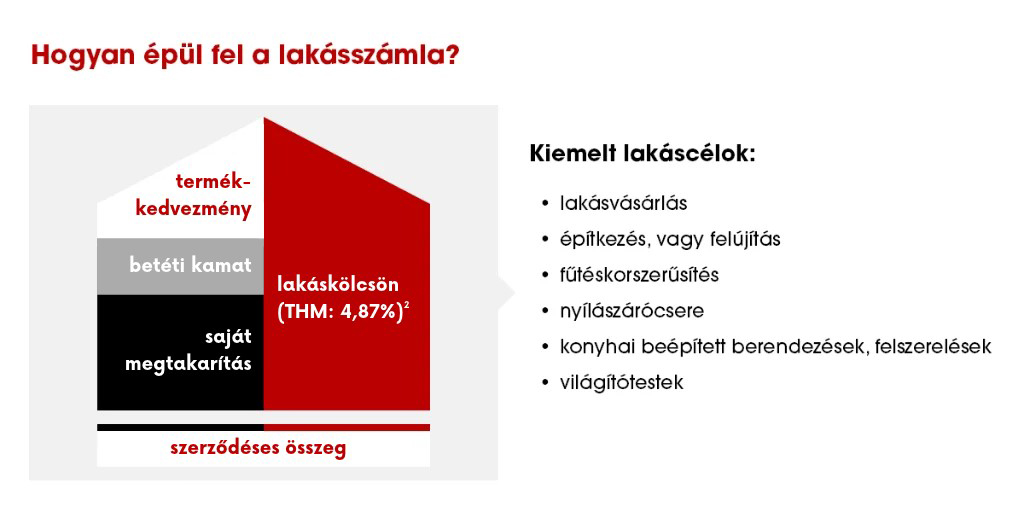
Az Otthontervező Lakásszámla két részből áll: teljes megtakarítás és lakáskölcsön, amit a megtakarítási idő lejártakor igényelhetsz. A teljes megtakarítás és a lakáskölcsön összegét nevezzük szerződéses összegnek. Azonban az áthidaló kölcsön konstrukciónk igénybevételével lehetőséged van a teljes szerződéses összeg felvételére a megtakarítási idő lejárta előtt is.
20.000 és 100.000 forint között kiválaszthatod ki (1.000 forintos lépésközökkel), hogy mekkora összeget szeretnél havonta megtakarítani. Havi megtakarításai után 0,1% betéti kamatot írunk jóvá. Évente egyszeri 5%-os Kamatbónuszt is kaphatsz az adott megtakarítási évben elhelyezett betétösszegre.
Mire használható fel az Otthontervező Lakásszámla?
Ingatlan vásárlásra
- új lakás vagy ház vásárlására
- használt lakás vagy ház vásárlására
- lakáshitel kiváltására, előtörlesztésre
Felújításra, korszerűsítésre
- konyha felújítására
- fürdőszoba felújítására
- gardrób kialakítására
- nyílászárók cseréjére
- fűtés-, hűtés korszerűsítésére
- gyerekszoba kialakítására
- világításra, világítótestek vásárlására
- felújítási munkaeszközökre
- árnyékolásra
Építésre, bővítésre
- házrész építésére
- garázs építésére
- terasz építésére
- kert építésére
- építőanyagokra
- napelemekre
Gyakran ismételt kérdések az Otthontervező Lakásszámlával kapcsolatban
Hogyan kaphatom meg az egyszeri éves 5% Kamatbónuszt?
Az egyszeri éves 5% Kamatbónusz számításának alapja az adott megtakarítási évben elhelyezett betétösszeg, amely nem lehet magasabb, mint a lakás-előtakarékossági szerződésben vállalt havi tarifa szerinti megtakarítás, legfeljebb havi 100.000 forint tizenkétszerese. A Fundamenta a Kamatbónusz összegét a megtakarítási idő alatt a kiutalásig elkülönítve kezeli, arra további kamatot, kamatos kamatot nem ír jóvá. Az egyszeri éves 5% Kamatbónusz jóváírásának és kifizetésének további feltétele, hogy a megkötött lakás-előtakarékossági szerződés az Üzletszabályzatban szereplő leghosszabb futamidejű módozathoz tartozó minimális megtakarítási idő 2 évvel növelt időtartamán belül kiutalásra kerüljön. Fontos, hogy a Kamatbónusz csak abban az esetben kerül kiutalásra, ha igazolni tudja lakáscélját!
Hogyan zajlik a megtakarítás a gyakorlatban?
A megtakarítási év az első teljes havi betét elhelyezési hónapjának első napjától a rákövetkező 12 hónapig tart. Havi rendszerességgel, minden hónap 13-áig kell beérkeznie számlájára a havi megtakarítási összegnek.
Mikor és hogyan vehetem fel a szerződéses összeget?
A teljes szerződéses összeget igényelheted a szerződéskötéskor, a megtakarítási idő alatt, illetve a megtakarítási idő lejártakor. Amennyiben a megtakarítási idő lejárta előtt lenne szükséged a teljes szerződéses összegre, egy úgynevezett áthidaló kölcsön időszak következik, amíg eléri a szerződésben foglalt megtakarítási idő végét (ebben a szakaszban a havi megtakarítást és törlesztőrészletet fizeti). A megtakarítási idő elérésétől következik a lakáskölcsön szakasz, amikor már csak a lakáshitel törlesztőrészletét fizeti. Lakáshiteleinkről további információt itt talál>>
Milyen költségekkel számolhatok?
A számlanyitási díj a szerződéses összeg 1%-a, a számlavezetési díj pedig 244 forint/hó.
A Könnyű Start vagy Első Lépés akciók esetén a megtakarítás befizetésén túl kizárólag a számlavezetési díj költségével kell számolnia.
A jelen tájékoztatás nem tekinthető a Fundamenta-Lakáskassza Zrt. részéről hivatalos ajánlattételnek, az itt leírtak kizárólag a figyelemfelkeltést célozzák. A tájékoztatás nem teljeskörű, a termék részletes feltételeit az Üzletszabályzat, valamint a Fundamenta-Lakáskassza Zrt. által nyújtott termékekről és azok feltételeiről szóló hirdetmény tartalmazza.
A Magyar Posta Zrt. mint függő pénzügyi közvetítő a Fundamenta-Lakáskassza Zrt. nevében jár el, melyért a pénzügyi szolgáltatási szerződés létrejötte esetén díjazásban részesül.
1 A Fundamenta-Lakáskassza Zrt. az EBKM értékét a betéti kamat és az értékpapírok hozama számításáról és közzétételéről szóló 82/2010. (III. 25.) Korm. rendelet rendelkezéseinek megfelelően havi 20.000 forint, továbbá havi 100.000 forint folyamatos betételhelyezést feltételezve is meghatározta. A megtakarítási idő változása az EBKM érték változását is jelentheti, amely érték csökkenhet.
2 A lakás-takarékpénztár által nyújtott lakáskölcsön teljes hiteldíj mutató meghatározásáról, számításáról és közzétételéről szóló 83/2010. (III.25.) Korm. rendelet 9. § (1) és (3) bekezdés szerint számított referencia THM érték 4,87%, amely az Otthontervező Lakásszámla Kamatbónusszal 58 módozatra (4 év 10 hónap megtakarítási idő) vonatkozik. Reprezentatív példa lakáskölcsönre: a szerződéses összeg 3.930.000 forint, ebből a lakáskölcsön teljes összege 2.007.566 forint; a kölcsönkamat mértéke évi fix 2,85%, 60 hónapos futamidőre. A hitel teljes díjában foglalt, jelzálogbejegyzéshez kapcsolódó díjak: 90.700 forint. Havi törlesztőrészlet 36.942 forint, a törlesztőrészletek száma 59, a törlesztőrészletek összege 2.159.446 forint. A fogyasztó által fizetendő teljes összeg: 2.244.446 forint.
3 A lakás-takarékpénztár által nyújtott azonnali áthidaló kölcsön teljes hiteldíj mutató meghatározásáról, számításáról és közzétételéről szóló 83/2010. (III.25.) Korm. rendelet 9. § (1) és (3) bekezdés szerint számított referencia THM érték 8,93% a jelzálog fedezete mellett nyújtott azonnali áthidaló kölcsön, amely az Otthontervező Lakásszámla 80 (6 év 8 hónap megtakarítási idő) módozatra vonatkozik. Reprezentatív példa: a hitel teljes összege 5.000.000 forint, a hitelkamat mértéke évi fix 7,50% az azonnali áthidaló szakaszban, évi fix 2,85% a lakáskölcsön szakaszban, futamideje 80+78=158 hó. A hitel teljes díjában foglalt díjak: számlanyitási díj: 50.000 forint, folyósítási díj: 50.000 forint, számlavezetési díj: 244 forint/hó, jelzálogbejegyzéshez kapcsolódó költségek: 90.700 forint. Az azonnali áthidaló szakaszban a törlesztőrészletek száma 80, a havi törlesztőrészlet nagysága 56.494 forint, a törlesztőrészletek összege 4.442.440 forint. A lakáskölcsön szakaszban a törlesztőrészletek száma 77, a havi törlesztőrészlet nagysága 41.500 forint, a törlesztőrészletek összege 3.200.925 forint. A fogyasztó által fizetendő teljes összeg 7.878.853 forint. A THM meghatározása az aktuális feltételek és hatályos jogszabályok figyelembevételével történt, a feltételek változása esetén a mértéke módosulhat. A THM értéke nem tartalmazza a jelzáloggal terhelendő ingatlan biztosításának díját. A hitel fedezete ingatlanra bejegyzett jelzálogjog, az ingatlanra vagyonbiztosítási szerződés megkötése szükséges.
A hitelfelvétel nem ingyenes.
4 Az áthidaló kölcsön részeként fizetendő havi megtakarításokhoz kapcsolódó lakás-előtakarékossági szerződés Díjtáblázat szerinti számlavezetési díj fizetési kötelezettséggel jár, mely összeg az állami támogatással nem érintett lakás-előtakarékossági szerződések esetében változhat.
A Fundamenta betéti termékei az Országos Betétbiztosítási Alap (OBA) által biztosítottak – melynek feltételeiről az oba.hu honlapon tájékozódhatsz.


